
PTZ maison neuve 2027 : le guide complet
Conditions, montant et exemple chiffré pour faire construire
Mis à jour le 17 novembre 2026
Bonne nouvelle pour votre projet : depuis le 1er avril 2025, le prêt à taux zéro finance de nouveau la construction d'une maison individuelle neuve, partout en France. Beaucoup de futurs propriétaires pensent encore que ce n'est plus possible. C'est faux.
Le prêt à taux zéro (PTZ) est un prêt sans intérêts aidé par l'État. Il complète votre crédit immobilier, sous conditions de ressources, pour l'accession à la propriété de votre première résidence principale.
Vous louez aujourd'hui et vous envisagez de faire construire ? Ce guide vous aide à savoir si vous y avez droit, combien vous pourriez obtenir selon votre lieu de construction, et comment l'intégrer à votre projet.
L'essentiel en 30 secondes :
- Depuis le 1er avril 2025, le PTZ finance de nouveau la construction d'une maison dans toutes les zones.
- Il finance jusqu'à 30 % du coût retenu pour un logement individuel, sous conditions de ressources.
- Conditions : être primo-accédant, respecter les plafonds de ressources, en faire sa résidence principale.
- Remboursement sur 10 à 25 ans, avec un différé jusqu'à 10 ans pour les revenus modestes.
- Le dispositif est prévu jusqu'au 31 décembre 2027.
- Votre éligibilité peut se vérifier dès le premier rendez-vous avec nos équipes.
Qu'est-ce que le PTZ pour une maison neuve ?
Le PTZ est un prêt immobilier à taux zéro, sans frais de dossier, aidé par l'État et accordé par votre banque. Il couvre une partie de l'achat de votre logement neuf, sous conditions de ressources, si vous n'avez pas été propriétaire de votre résidence principale au cours des deux dernières années.
Ce dispositif ne couvre jamais tout le prix d'achat. Selon economie.gouv.fr, le prêt à taux zéro doit toujours être complété par un crédit immobilier classique. C'est un vrai coup de pouce, pas le financement de toute l'opération.
Vous hésitez avec l'ancien ? D'après l'ANIL, le PTZ n'y est possible qu'avec travaux (25 % du coût total minimum), dans les secteurs B2 et C. Le logement ancien est donc moins aidé que le neuf.
Le prêt à taux zéro de nouveau ouvert aux maisons
Entre le 1er avril 2024 et le 31 mars 2025, le prêt à taux zéro dans le neuf était limité aux appartements des zones tendues. Le logement individuel en était exclu.
La loi de finances pour 2025 a changé la donne. Son décret n° 2025-299 s'applique depuis le 1er avril 2025. Service-public.fr confirme que l'acquisition d'un logement neuf, collectif ou non, est de nouveau éligible. Le ministère de la Transition écologique précise que cela vaut sur tout le territoire, sans distinction de zone : en ville comme à la campagne.
Ce cadre concerne les offres de prêt émises jusqu'au 31 décembre 2027. Il couvre la construction en CCMI, le contrat que vous signez avec votre constructeur, comme l'achat d'un logement sur plan en VEFA.
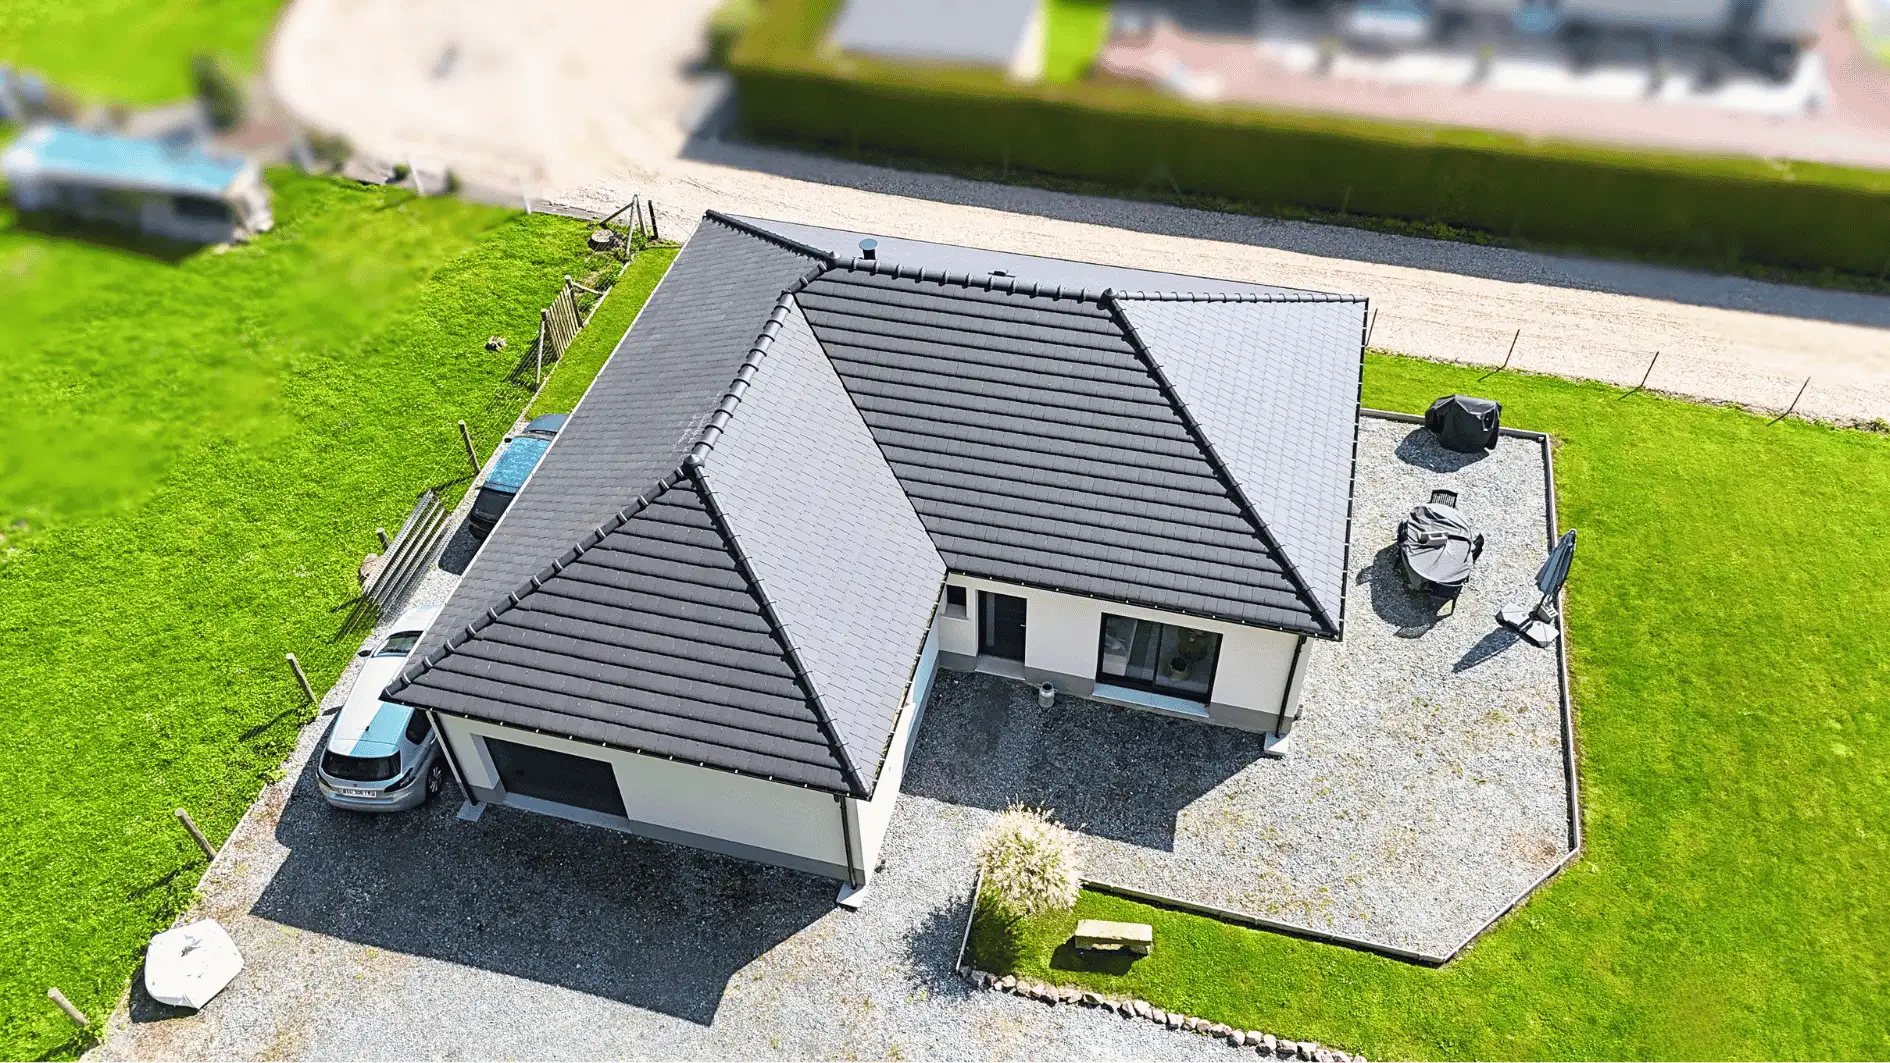
Maison plain-pied à Thil-Manneville réalisée par Maisons France Style
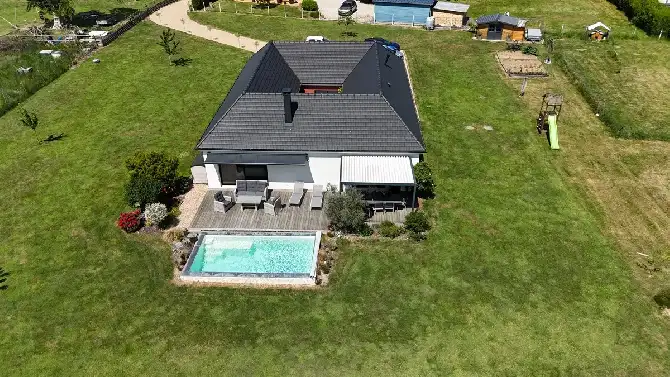
Maison plain-pied à Pacy-sur-Eure réalisée par Maisons France Style
Un prêt accordé par votre banque, sans démarche à part
Vous ne faites aucune demande auprès de l'État. Le prêt à taux zéro est distribué par les établissements de crédit qui ont signé une convention avec l'État. Comme tout crédit immobilier, le PTZ doit être couvert par une assurance emprunteur.
Votre banque ou votre courtier monte le dossier en même temps que votre prêt principal. Vous recevez une offre unique qui regroupe les deux prêts.
Une limite existe toutefois. Selon l'ANIL, le montant du PTZ ne peut pas dépasser celui des autres prêts de plus de deux ans. Il complète donc un crédit bancaire, et parfois un apport personnel.
Salarié d'une entreprise privée d'au moins 10 salariés ? Le prêt accession d'Action Logement peut s'y ajouter. D'après le barème publié par Action Logement, il prête jusqu'à 30 000 € à taux fixe de 1 %, sur 25 ans maximum, pour votre achat immobilier.
Quelles sont les conditions pour bénéficier du PTZ en 2027
Pour obtenir un PTZ pour l'achat de votre futur logement, vous devez remplir trois conditions :
- Être primo-accédant : ne pas avoir été propriétaire de votre résidence principale au cours des 2 dernières années.
- Respecter un plafond de ressources : il dépend de la zone de la commune et du nombre de personnes du foyer.
- Faire construire votre résidence principale : vous devez l'habiter au plus tard un an suivant la fin des travaux.
Le prêt à taux zéro est réservé aux particuliers : une SCI (société civile immobilière) n'y a pas droit.
Être primo-accédant
En pratique, voici le profil type du primo-accédant : une personne qui loue aujourd'hui. Vous êtes en location avec un bail ? Vous êtes hébergé par vos parents ? Vous êtes concerné.
Service-public.fr prévoit des exceptions. La condition de deux ans ne s'impose pas si :
- vous ou un futur occupant avez une carte mobilité inclusion mention « invalidité » ou une carte d'invalidité de 2e ou 3e catégorie ;
- vous ou un futur occupant percevez l'allocation adulte handicapé (AAH) ou l'allocation d'éducation de l'enfant handicapé (AEEH) ;
- une catastrophe naturelle ou technologique a rendu votre logement définitivement inhabitable. La demande doit alors intervenir dans les 2 ans suivant l'arrêté de catastrophe.
Le prêt à taux zéro peut aussi accompagner l'accession sociale, par exemple un logement en bail réel solidaire, selon service-public.fr.
Respecter un plafond de ressources
Le prêt à taux zéro vise surtout les revenus modestes et intermédiaires, et les familles. Cette condition de ressource dépend de deux critères :
- la zone de la commune où vous faites construire ;
- la composition du foyer, c'est-à-dire toutes les personnes qui habiteront le futur logement.
Faire construire votre résidence principale
Dernière condition : le logement acquis doit devenir votre résidence principale. Selon notaires.fr, vous devez l'occuper au plus tard un an suivant l'achèvement des travaux.
Zones PTZ : dans quelle zone se trouve votre commune ?
Toutes les communes de France sont classées en 5 zones, selon la tension du marché du logement :
- A bis : Paris et sa proche banlieue ;
- A : région parisienne, Côte d'Azur, grandes métropoles ;
- B1 : grandes agglomérations ;
- B2 : villes moyennes ;
- C : reste du territoire, surtout les secteurs ruraux.
Pour votre projet, la zone compte doublement : elle fixe le plafond de revenus à ne pas dépasser et le montant maximal pris en compte. Pour un logement neuf, toutes les zones sont éligibles.
Pour connaître la zone de votre commune, utilisez l'outil officiel « Connaître la zone de sa commune : A, A bis, B1, B2 ou C », disponible gratuitement sur service-public.fr.
Et chez nous ? Dans nos secteurs, la plupart des projets se situent en zone B2 (villes moyennes) ou en zone C (secteurs ruraux). Certaines communes proches des grandes agglomérations sont toutefois classées en B1, ce qui relève les plafonds de ressources et le montant d'opération pris en compte. En Seine-Maritime, par exemple, Buchy est classée en zone C, Bolbec en zone B2 et Montivilliers, qui fait partie de l'agglomération du Havre, en zone B1.
Plafonds de ressources PTZ 2027 : quel revenu ne pas dépasser ?
La ressource prise en compte est le revenu fiscal de référence de l'année N-2, inscrit sur votre avis d'imposition. Pour une offre émise en 2027, la banque retient donc vos revenus de 2025. Elle additionne les revenus de toutes les personnes qui habiteront le logement : un couple non marié, par exemple, cumule ses deux avis d’imposition.
Voici le barème en vigueur, publié par service-public.fr :
| Zone | 1 pers. | 2 pers. | 3 pers. | 4 pers. | 5 pers. |
|---|---|---|---|---|---|
| A bis / A | 49 000 € | 73 500 € | 88 200 € | 102 900 € | 117 600 € |
| B1 | 34 500 € | 51 750 € | 62 100 € | 72 450 € | 82 800 € |
| B2 | 31 500 € | 47 250 € | 56 700 € | 66 150 € | 75 600 € |
| C | 28 500 € | 42 750 € | 51 300 € | 59 850 € | 68 400 € |
Source : service-public.fr – barème en vigueur depuis le 1er avril 2025.
Comment est calculé le montant du prêt à taux zéro ?
Le calcul suit 5 étapes, fixées par le code de la construction et de l'habitation.
Étapes 1 et 2 : le revenu retenu et le coefficient familial
- La banque détermine le revenu retenu. Elle compare votre revenu fiscal de référence au coût total de l'opération divisé par 9. Elle garde le montant le plus élevé. Cette règle anti-abus évite qu'un ménage déclarant très peu obtienne un gros prêt sur un logement cher.
- Ce revenu est divisé par un coefficient familial.
| Personnes | 1 | 2 | 3 | 4 | 5 et + |
|---|---|---|---|---|---|
| Coefficient | 1,0 | 1,5 | 1,8 | 2,1 | 2,4 |
Étapes 3 à 5 : tranche, plafond d'opération et quotité
3. Le résultat place votre foyer dans une tranche de revenus. La tranche 1 regroupe les ménages les plus modestes. Elle offre les meilleures conditions.
| Zone | Tranche 1 | Tranche 2 | Tranche 3 | Tranche 4 |
|---|---|---|---|---|
| A bis / A | ≤ 25 000 € | ≤ 31 000 € | ≤ 37 000 € | au-delà |
| B1 | ≤ 21 500 € | ≤ 26 000 € | ≤ 30 000 € | au-delà |
| B2 | ≤ 18 000 € | ≤ 22 500 € | ≤ 27 000 € | au-delà |
| C | ≤ 15 000 € | ≤ 19 500 € | ≤ 24 000 € | au-delà |
4. Le coût de l'opération est limité. L'État ne retient pas tout le prix de votre terrain et de votre logement. Il fixe un montant maximal selon la zone et le nombre d'occupants.
| Zone | 1 pers. | 2 pers. | 3 pers. | 4 pers. | 5 pers. et + |
|---|---|---|---|---|---|
| A bis / A | 150 000 € | 225 000 € | 270 000 € | 315 000 € | 360 000 € |
| B1 | 135 000 € | 202 500 € | 243 000 € | 283 500 € | 324 000 € |
| B2 | 110 000 € | 165 000 € | 198 000 € | 231 000 € | 264 000 € |
| C | 100 000 € | 150 000 € | 180 000 € | 210 000 € | 240 000 € |
5. La quotité détermine le montant. La quotité est la part du coût couverte par le prêt à taux zéro. Pour un logement individuel, elle va de 10 % à 30 % selon vos revenus. Elle figure à l'article D31-10-9 du code de la construction, cité par economie.gouv.fr.
| Tranche | Logement individuel | Pour comparaison : appartement |
|---|---|---|
| 1 | 30 % | 50 % |
| 2 | 20 % | 40 % |
| 3 | 20 % | 40 % |
| 4 | 10 % | 20 % |
Source : article D31-10-9 du code de la construction et de l'habitation, cité par economie.gouv.fr.
Elle est plus faible que pour un appartement, car l'État favorise l'habitat collectif. Ce qui compte pour vous : les ménages les plus modestes obtiennent 30 %.
Ce que comprend le coût total de l'opération. Selon l'ANIL, il intègre notamment la construction, la viabilisation du terrain, la taxe d'aménagement et l'assurance dommages-ouvrage. Le terrain compte, à condition d'avoir été acheté moins de 2 ans avant l’émission de l’offre de prêt. Si vous le possédez depuis plus longtemps, seul le coût des travaux est retenu. Les frais de notaire liés à l'acquisition du terrain à bâtir sont exclus.
Exemple concret : quel PTZ pour un couple avec un enfant ?
Cas illustratif construit par nos équipes sur un profil proche de nos clients, avec le barème en vigueur. Budget indicatif.
Le foyer compte 3 personnes. Son revenu fiscal de référence 2025 s'élève à 40 000 €. Il fait construire une maison plain-pied dans un secteur classé B2.
Son projet immobilier se compose ainsi :
- Terrain : 60 000 € ;
- Habitation : 170 000 € ;
- Taxe d’aménagement et raccordements : 5 000 € ;
- Total : 235 000 €.
Le calcul pas à pas :
| Étape | Opération | Résultat |
|---|---|---|
| Éligibilité | 40 000 € ≤ 56 700 € | Éligible |
| Revenu retenu | 235 000 ÷ 9 ≈ 26 100 €, inférieur à 40 000 € | 40 000 € |
| Coefficient familial | 40 000 ÷ 1,8 | ≈ 22 200 € |
| Tranche (B2) | 22 200 € ≤ 22 500 € | Tranche 2 |
| Coût retenu | 235 000 € limités au maximum | 198 000 € |
| Quotité retenue | 20 % × 198 000 € | 39 600 € |
Ce couple obtient donc 39 600 € à taux zéro, soit environ 17 % de son budget total. Le reste est couvert par son prêt bancaire et, le cas échéant, son apport.
Le même projet, ailleurs dans nos secteurs
Le lieu choisi pour votre terrain change le montant obtenu. Voici le même couple, avec le même budget de 235 000 €, dans trois zones différentes en Seine-Maritime :
| Exemple de ville | Zone | Tranche | Montant pris en compte | PTZ obtenu | Différé |
|---|---|---|---|---|---|
| Buchy | C | 3 | 180 000 € | 36 000 € | 2 ans |
| Bolbec | B2 | 2 | 198 000 € | 39 600 € | 8 ans |
| Montivilliers | B1 | 2 | 235 000 € | 47 000 € | 8 ans |
Calculs à partir des barèmes officiels. En B1, le plafond (243 000 €) dépasse le budget : tout le projet est retenu.
À revenus égaux, le prêt à taux zéro peut donc varier de plus de 10 000 € selon l'emplacement. A Buchy, le couple passe en tranche 3 avec 2 ans de différé seulement contre 8 à Bolbec ou Montivilliers. Un point à regarder dès la recherche de votre terrain constructible.
« J'ai commencé à dessiner le plan de la maison avec M LESUEUR Guillaume qui était très à l'écoute de ce que j'avais besoin et surtout dans mon budget. Il était d'une très grande aide puisque c'est ma première construction dans tout ce qui est papier, il m'a aidé pour le PTZ, l'assurance, le notaire, il a déposé mon permis de construire en mairie... [...] En conclusion je les recommande tout c'est très bien passé pour ma part. »
Quel est le montant maximum du PTZ pour une maison neuve ?
Pour un logement individuel, le maximum théorique correspond à un foyer de 5 personnes et plus, en tranche 1 (30 %) :
| Zone | Plafond d'opération | Montant maximum du prêt |
|---|---|---|
| A bis / A | 360 000 € | 108 000 € |
| B1 | 324 000 € | 97 200 € |
| B2 | 264 000 € | 79 200 € |
| C | 240 000 € | 72 000 € |
Remboursement du PTZ : durée, différé et mensualités
Avec un prêt à taux zéro, vous remboursez exactement le capital emprunté, sans intérêts. La durée et le différé dépendent de votre tranche de revenus.
Le différé est une période pendant laquelle vous ne remboursez rien. Il bénéficie aux ménages les plus modestes. Voici le barème publié par economie.gouv.fr :
| Tranche | Rien à rembourser pendant | Puis remboursement sur | Durée totale |
|---|---|---|---|
| 1 | 10 ans | 15 ans | 25 ans |
| 2 | 8 ans | 12 ans | 20 ans |
| 3 | 2 ans | 13 ans | 15 ans |
| 4 | 0 | 10 ans | 10 ans |
Source : economie.gouv.fr.
Suite du cas pratique : le couple ne rembourse rien de son prêt à taux zéro pendant 8 ans. Il paie ensuite 275 € par mois pendant 12 ans (39 600 ÷ 144 mois). Au total, il rend 39 600 €, pas un euro de plus.
Dans les faits, la banque lisse le plus souvent vos deux prêts. Votre mensualité globale reste alors identique du début à la fin.
Faire construire avec un PTZ : les étapes, du premier rendez-vous à l'emménagement
Le prêt à taux zéro s'intègre au parcours classique d'une construction d'une maison. Voici l'ordre des étapes :
- Rendez-vous avec nous : nous évaluons vos chances d'être éligible au PTZ et nous posons les bases de votre budget.
- Banque ou courtier, le plus tôt possible : ils mesurent votre capacité d'emprunt, prêt à taux zéro compris.
- Choix du terrain : son acquisition définitive dépend de l'obtention du permis de construire.
- Signature du contrat de construction (CCMI) : le contrat devient définitif seulement si vous obtenez vos prêts.
- Dépôt puis obtention du permis de construire.
- Offre de prêt : la banque émet ensemble le prêt principal et le prêt à taux zéro. Vous disposez d'un délai de réflexion de 10 jours. L’offre ne peut être acceptée qu’à partir du 11ème jour après sa réception.
- Démarrage du chantier : il ne doit pas débuter avant l'émission de l'offre de PTZ.
- Fin des travaux et emménagement : le logement doit être achevé dans les 3 ans suivant l'offre. Vous emménagez au plus tard un an suivant l'achèvement.
Découvrez les étapes détaillées de votre projet de construction.
Le bon timing : D'après notre expérience, la plupart des banques cessent d'instruire de nouveaux dossiers PTZ entre mi-octobre et fin novembre. Vous démarrez votre projet maintenant ? Votre offre relèvera du PTZ 2027.
Vous voulez savoir si votre projet d'accession peut bénéficier d'un prêt à taux zéro ? Prenez rendez-vous dans l'agence la plus proche : nous faisons le point avec vous dès la première rencontre.
Les obligations à respecter une fois le PTZ obtenu
Selon l'ANIL, le logement doit rester votre résidence principale pendant au moins 6 ans à compter du premier versement du prêt. Vous devez l'occuper au moins 8 mois par an.
| Situation | Autorisé ou interdit ? |
|---|---|
| Habiter le logement au moins 8 mois par an | Obligatoire |
| En faire une résidence secondaire | Interdit |
| Le louer meublé ou en saisonnier | Interdit |
| Le louer vide dans un cas prévu par la loi | Autorisé, sous condition |
| Le vendre | Autorisé, avec remboursement du prêt |
| Passé 6 ans : le louer ou le vendre | Libre |
Source : ANIL.
La location reste possible dans certains cas : mobilité professionnelle à plus de 50 km ou 1 h 30 de trajet, décès, divorce, dissolution d'un PACS, invalidité ou chômage de plus d'un an. Le contrat de location porte alors sur un logement vide, résidence principale du locataire. Le loyer et les ressources du locataire respectent des plafonds réglementaires.
Une autre exception concerne la retraite. Vous faites construire le logement où vous vivrez une fois retraité ? Selon service-public.fr, le PTZ reste possible si votre départ à la retraite a lieu au plus tard 6 ans après la fin des travaux. D'ici là, vous pouvez louer le logement sous conditions. Dès votre départ à la retraite, vous devez en faire votre résidence principale.
En cas de vente, vous remboursez le capital restant dû. Un transfert du prêt vers une nouvelle opération éligible reste possible.
PTZ 2027 : ce qui pourrait changer
Aujourd'hui, le prêt à taux zéro concerne les offres émises jusqu'au 31 décembre 2027. Son barème reste inchangé.
Le projet de budget 2027 du gouvernement, présenté sur economie.gouv.fr, prévoit un nouveau « PTZ parentalité ». Il viserait les ménages qui attendent un enfant ou ont un enfant de moins de 3 ans, y compris s'ils sont déjà propriétaires. Il ne pourrait être mobilisé qu'une seule fois par bénéficiaire.
Cas pratique : un couple vit dans un petit appartement dont il est propriétaire et attend un bébé. Il pourrait, si la mesure était adoptée, financer une partie de la construction de son futur logement avec ce nouveau prêt.
Rien n'est acquis. D'après LCP, la chaîne parlementaire, l'Assemblée nationale a rejeté le projet de budget le 4 novembre 2026. C'est la version initiale du gouvernement, sans les amendements des députés, qui est désormais examinée au Sénat. Nous mettrons cet article à jour dès l'adoption définitive du budget.
Vrai ou faux : 6 idées reçues sur le PTZ
« Le PTZ, c'est seulement pour les appartements en ville. »
FAUXLe logement neuf est éligible dans toutes les zones, y compris pour un logement individuel en secteur rural.
« Le PTZ peut couvrir tout mon achat. »
FAUXPour un logement individuel, il couvre de 10 % à 30 % d'un coût plafonné. Il complète toujours un prêt bancaire.
« Le terrain est pris en compte. »
VRAIÀ condition qu'il ait été acheté moins de 2 ans avant la demande de prêt.
« Je peux passer par une SCI. »
FAUXC'est une condition du dispositif : seuls les particuliers peuvent en bénéficier.
« Je peux louer mon logement dès la fin des travaux. »
FAUXIl doit rester votre résidence principale pendant au moins 6 ans, sauf exceptions prévues par la réglementation.
« On peut savoir dès le premier rendez-vous si on est éligible. »
VRAIAvec votre revenu fiscal de référence, la composition du foyer et la commune visée, nous estimons votre éligibilité dès la première rencontre.
Comment faire une simulation ? Pour simuler votre PTZ avant d'acheter, commencez par le simulateur officiel du site service-public.fr. Faites ensuite valider le montant par votre banque ou votre courtier.
Vous avez un projet de maison neuve ? Prenez rendez-vous dans l'agence la plus proche de chez vous. Nous étudions avec vous le plan de financement de votre achat, prêt à taux zéro compris.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.